در بسیاری از شرکتها، مشتری خوب با یک معیار ساده شناخته میشود:
هرکس بیشتر بخرد، مشتری بهتری است.
اما این معیار میتواند بهشدت گمراهکننده باشد.
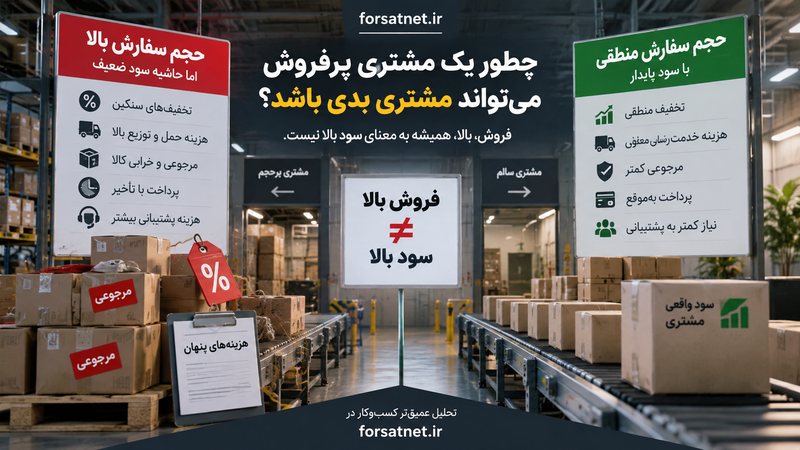
ممکن است یک مشتری ماهانه ۵ میلیارد تومان خرید داشته باشد و در گزارش فروش در صدر جدول قرار بگیرد، اما بعد از تخفیف، مرجوعی، پشتیبانی، حمل، خواب پول و هزینه وصول مطالبات، سود واقعی او از مشتری دیگری با نصف این فروش کمتر باشد.
اینجاست که باید یک سؤال مهمتر از «چقدر فروختهایم؟» پرسید:
«از این مشتری واقعاً چقدر پول برای شرکت باقی مانده است؟»
یک مثال ساده
فرض کنیم شرکت دو مشتری عمده دارد:
| متغیر | مشتری A | مشتری B |
|---|---|---|
| فروش ماهانه | ۵ میلیارد | ۳ میلیارد |
| حاشیه سود ناخالص | ۲۰٪ | ۲۸٪ |
| سود ناخالص | ۱ میلیارد | ۸۴۰ میلیون |
| تخفیف اضافه | ۱۸۰ میلیون | ۳۰ میلیون |
| هزینه حمل | ۱۲۰ میلیون | ۴۰ میلیون |
| مرجوعی و خسارت | ۹۰ میلیون | ۲۰ میلیون |
| پشتیبانی ویژه | ۱۰۰ میلیون | ۲۰ میلیون |
| هزینه خواب مطالبات | ۱۶۰ میلیون | ۳۰ میلیون |
در نگاه اول، مشتری A تقریباً دو برابر B خرید کرده است.
اما بعد از هزینههای اختصاصی مشتری:
مشتری A: حدود ۳۵۰ میلیون تومان سود باقی میگذارد.
درحالیکه:
مشتری B: حدود ۷۰۰ میلیون تومان سود ایجاد میکند.
یعنی مشتری کوچکتر تقریباً دو برابر مشتری بزرگتر سود واقعی ساخته است.
مشکل از کجا شروع میشود؟
مشکل اصلی این است که شرکتها معمولاً هزینهها را در سطح محصول اندازه میگیرند، نه در سطح مشتری.
هزینه تولید یک کالا مشخص است، اما این موارد معمولاً گم میشوند:
-
تخفیف اختصاصی مشتری
-
ارسال رایگان یا حمل ویژه
-
مرجوعی بیشتر از متوسط
-
تماسهای مکرر با پشتیبانی
-
سفارشهای فوری
-
سفارشهای خرد و پرتعداد
-
تأخیر در پرداخت
-
وصول پرهزینه مطالبات
-
بستهبندی سفارشی
-
خدمات پس از فروش بیشتر
هرکدام از اینها بخشی از سود مشتری را میخورند.
دارایی اختصاصی این شماره: Customer Profitability Matrix
برای ۱۰ مشتری بزرگ خود یک جدول بسازید:
| مشتری | فروش | حاشیه ناخالص | تخفیف | حمل | مرجوعی | پشتیبانی | خواب پول | سود واقعی |
|---|---|---|---|---|---|---|---|---|
| A | ... | ... | ... | ... | ... | ... | ... | ... |
| B | ... | ... | ... | ... | ... | ... | ... | ... |
بعد مشتریها را براساس سود واقعی مرتب کنید، نه فروش.
ممکن است نتیجه با گزارش فروش ماهانه کاملاً متفاوت باشد.
چهار نوع مشتری
بعد از محاسبه، مشتریها معمولاً در یکی از این چهار گروه قرار میگیرند:
۱. فروش بالا + سود بالا
اینها مشتریان طلاییاند.
هدف مدیریت باید حفظ و توسعه آنها باشد.
۲. فروش پایین + سود بالا
این گروه اغلب نادیده گرفته میشود.
ممکن است بهترین فرصت رشد باشد، چون ساختار همکاری سالم است و فقط حجم کم است.
۳. فروش بالا + سود پایین
خطرناکترین گروه.
ظاهر آنها بسیار جذاب است، اما ممکن است منابع زیادی مصرف کنند.
۴. فروش پایین + سود پایین
این گروه باید از نظر ادامه همکاری، قیمتگذاری یا شرایط خدمات دوباره بررسی شود.
با مشتری پرفروش کمسود چه کنیم؟
هدف الزاماً قطع همکاری نیست.
اول باید بفهمید چه چیزی سود را میخورد.
اگر مشکل تخفیف است، ساختار تخفیف را اصلاح کنید.
اگر مشکل حمل است، حداقل سفارش بگذارید.
اگر مشکل مرجوعی است، دلیل آن را در محصول یا فرآیند سفارش پیدا کنید.
اگر مشکل خواب پول است، شرایط پرداخت را تغییر دهید.
اگر مشکل خدمات است، سطح سرویس را به قرارداد وصل کنید.
یعنی بهجای حذف مشتری، ابتدا اقتصاد رابطه را بازطراحی کنید.
یک فرمول ساده
میتوانید برای شروع از این محاسبه استفاده کنید:
سود واقعی مشتری = سود ناخالص − تخفیف اختصاصی − حمل اختصاصی − مرجوعی − هزینه خدمات − هزینه تأخیر پرداخت
این هنوز مدل کامل حسابداری مشتری نیست، اما برای تصمیم مدیریتی بسیار بهتر از نگاهکردن صرف به عدد فروش است.
درس مدیریتی
بعضی مدیران وقتی مشتری بزرگ تهدید به قطع همکاری میکند، تقریباً هر امتیازی میدهند.
چرا؟
چون از دست دادن ۵ میلیارد تومان فروش ترسناک به نظر میرسد.
اما اگر از این ۵ میلیارد فقط ۳۵۰ میلیون سود واقعی میماند، آن مشتری قدرتی کمتر از چیزی دارد که رقم فروش نشان میدهد.
شناخت سود واقعی مشتری، قدرت مذاکره مدیر را تغییر میدهد.
حکم کالبدشکافی
شرکتها معمولاً میپرسند:
«بزرگترین مشتری ما کیست؟»
از این هفته سؤال دقیقتری بپرسید:
«سودآورترین مشتری ما کیست؟»
این دو لزوماً یک نفر نیستند.
گاهی مهمترین فرصت افزایش سود، پیدا کردن مشتری جدید نیست؛ اصلاح رابطه با مشتریای است که امروز بیش از حد از منابع شرکت مصرف میکند.