بسیاری از افراد ثروت خود را اینطور اندازه میگیرند:
«خانهام ۳ میلیارد میارزد، خودرو دارم، مقداری طلا و پول هم دارم؛ پس مجموعاً حدود ۴ میلیارد تومان دارایی دارم.»
اما دارایی با ثروت یکی نیست.
اگر در مقابل همین داراییها وام، اقساط و بدهی سنگین داشته باشید، عدد واقعی بسیار متفاوت است.
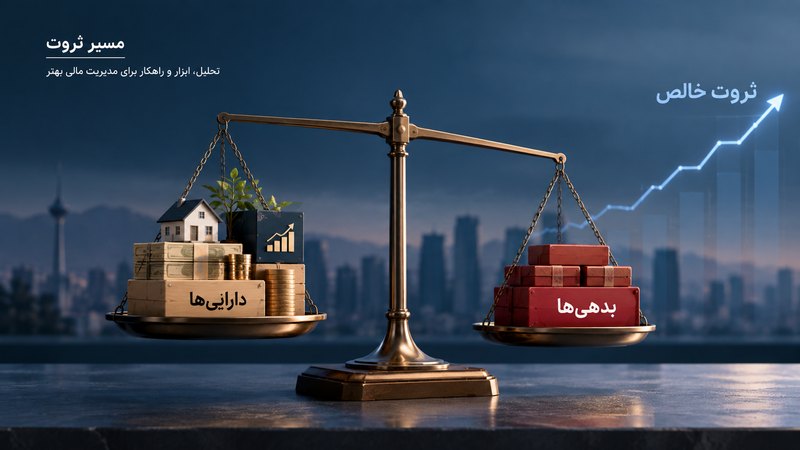
معیار مهمتر:
ثروت خالص = کل داراییها − کل بدهیها
این عدد همان Net Worth شماست.
یک مثال
فرض کنید سال گذشته وضعیت فردی چنین بوده است:
داراییها: ۳.۴ میلیارد تومان
بدهیها: ۸۰۰ میلیون تومان
پس ثروت خالص:
۲.۶ میلیارد تومان
یک سال بعد به دلیل خرید خانه و خودرو، داراییها به:
۴.۲ میلیارد تومان
رسیدهاند.
ظاهراً حدود ۸۰۰ میلیون تومان رشد دارایی رخ داده است.
اما بدهی نیز به:
۱.۵ میلیارد تومان
رسیده است.
ثروت خالص جدید:
۴.۲ − ۱.۵ = ۲.۷ میلیارد تومان
یعنی درحالیکه ارزش داراییها حدود ۲۳.۵ درصد افزایش یافته، ثروت خالص فقط حدود ۳.۸ درصد رشد کرده است.
چرا؟
چون بخش بزرگی از رشد دارایی با بدهی تأمین شده است.
عدد دوم: نسبت بدهی به دارایی
فرمول:
بدهی ÷ دارایی × ۱۰۰
سال قبل:
۸۰۰ میلیون ÷ ۳.۴ میلیارد ≈ ۲۳.۵ درصد
امسال:
۱.۵ میلیارد ÷ ۴.۲ میلیارد ≈ ۳۵.۷ درصد
بنابراین فرد دارایی بیشتری دارد، اما ترازنامه شخصیاش اهرم مالی بیشتری هم پیدا کرده است.
این موضوع لزوماً بد نیست.
وام ممکن است برای خرید یک دارایی مولد تصمیم خوبی باشد.
اما بدون دیدن این نسبت، افزایش دارایی میتواند حس کاذب افزایش ثروت ایجاد کند.
ابزار این شماره: ترازنامه شخصی
یک جدول دوطرفه بسازید.
داراییها
-
پول نقد
-
سپرده
-
طلا و ارز
-
سهام و سرمایهگذاریها
-
ملک
-
ارزش قابل فروش خودرو
-
سهم شما از کسبوکار
-
سایر داراییهای قابل ارزشگذاری
بدهیها
-
وام مسکن
-
وام خودرو
-
اقساط
-
بدهی شخصی
-
بدهی کارت یا اعتبار
-
بدهی کسبوکاری که شخصاً متعهد آن هستید
-
سایر تعهدات مالی
سپس فقط این محاسبه را انجام دهید:
مجموع دارایی − مجموع بدهی = ثروت خالص
یک اشتباه مهم
ارزش دارایی را با قیمت آرزویی وارد نکنید.
اگر ملکی را فکر میکنید ۱۰ میلیارد میارزد اما احتمالاً امروز فقط با ۸.۵ میلیارد فروخته میشود، برای ترازنامه شخصی عدد محافظهکارانهتر بهتر است.
همین موضوع درباره خودرو، کسبوکار و داراییهای کمنقدشونده هم صدق میکند.
هدف ترازنامه این نیست که شما را ثروتمندتر نشان دهد.
هدف این است که تصویر قابل اتکایی از وضعیت مالی شما بسازد.
Personal Tracking
این ترازنامه را هر روز یا هر هفته بهروزرسانی نکنید.
برای بیشتر افراد، هر سه ماه یک بار کافی است.
این پنج عدد را ثبت کنید:
| شاخص | این فصل | فصل قبل |
|---|---|---|
| کل دارایی | ... | ... |
| کل بدهی | ... | ... |
| ثروت خالص | ... | ... |
| نسبت بدهی به دارایی | ... | ... |
| دارایی نقدشونده | ... | ... |
بعد بهجای سؤال:
«امسال پول بیشتری دارم؟»
بپرسید:
«ثروت خالص من در سه ماه گذشته چقدر تغییر کرده است؟»
سه هشدار مهم
دارایی بالا میرود اما ثروت خالص ثابت است
احتمالاً رشد دارایی بیش از حد با بدهی تأمین شده است.
ثروت خالص بالا میرود اما نقدینگی کم میشود
ممکن است روی کاغذ ثروتمندتر شده باشید اما برای هزینههای کوتاهمدت آسیبپذیر باشید.
بدهی سریعتر از دارایی رشد میکند
باید علت آن را بررسی کنید؛ بهخصوص اگر بدهی برای مصرف ایجاد شده باشد نه برای یک دارایی مولد.
تصمیم مسیر ثروت
از این ماه «ارزش داراییها» را معیار اصلی وضعیت مالی خود ندانید.
یک فایل ساده بسازید و فقط یک عدد را هر فصل دنبال کنید:
ثروت خالص
هدف این نیست که هر فصل حتماً بالا برود.
هدف این است که بدانید واقعاً در چه جهتی حرکت میکنید.
گاهی کسی که خانه و خودروی گرانتری خریده، ثروتمندتر نشده است؛ فقط ترازنامه بزرگتری دارد.