سالهاست درباره ضرورت اصلاحات اقتصادی حرف میزنیم؛ از مهار نقدینگی و انضباط پولی گرفته تا اصلاح نظام مالیاتی، کنترل ناترازی بانکها و حرکت به سمت درآمدهای پایدار. همه اینها در جای خود درست و ضروری است. اما اقتصاد را نمیتوان فقط از پشت میز سیاستگذار و در جداول پولی و بودجهای دید. اقتصاد، جایی در بیرون از این جداول نفس میکشد؛ در مغازهای که فروشش کم شده، در کارگاهی که سرمایه در گردش ندارد و در خانوادهای که خریدهایش را یکییکی از سبد مصرف حذف میکند.
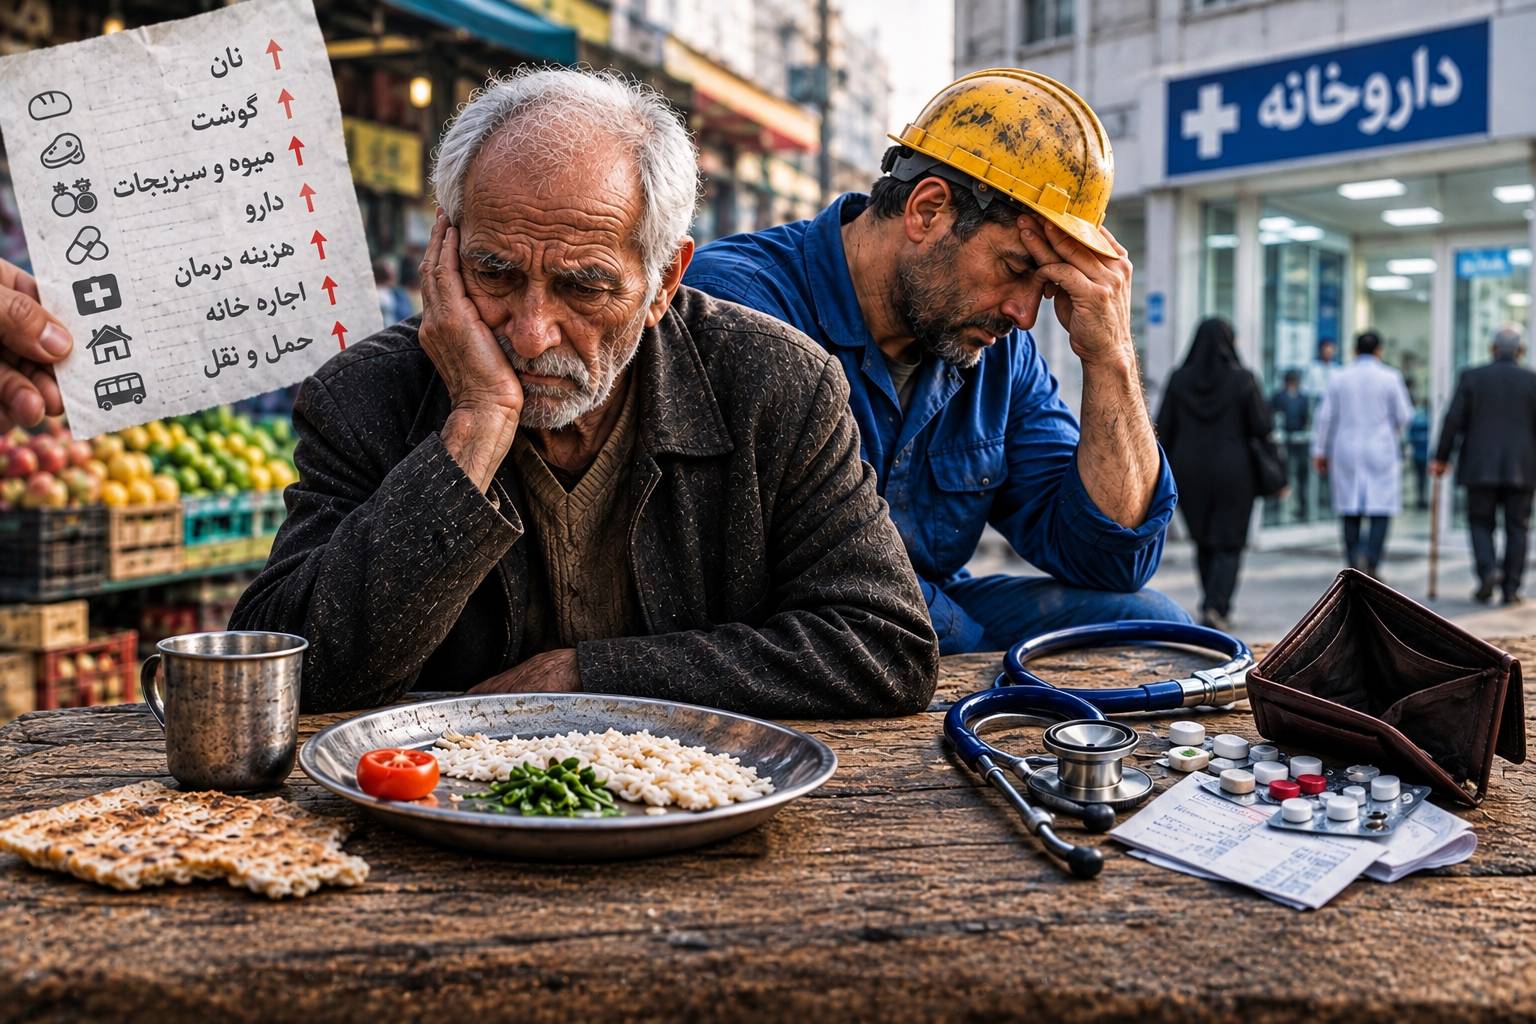
اینجاست که یک تناقض جدی خود را نشان میدهد: ممکن است رشد نقدینگی کنترل شود، اما همزمان اعتبار در بازار خشک شود؛ ممکن است سیاستگذار برای مهار تورم قدم بردارد، اما بنگاه کوچک بیش از گذشته برای تأمین سرمایه در گردش خود تحت فشار قرار گیرد.
این همان چیزی است که میتوان آن را «پارادوکس نااطمینانی و انقباض اعتباری» نامید.
مسئله این نیست که انضباط پولی اشتباه است. مسئله این است که وقتی اقتصاد از قبل با تورم، نااطمینانی و ضعف تقاضا دستوپنجه نرم میکند، سیاست انقباضی اگر با سازوکارهای مناسب تأمین مالی همراه نشود، میتواند هزینه اصلاح را به ضعیفترین حلقه زنجیره منتقل کند.
قیمتها چرا با کاهش تقاضا پایین نمیآیند؟
در نظریه ساده بازار، وقتی تقاضا کاهش پیدا کند، قیمت نیز باید پایین بیاید. اما بازار واقعی همیشه اینقدر ساده رفتار نمیکند.
آلن بلایندر و همکارانش در مطالعه معروف خود درباره چسبندگی قیمتها نشان دادند که بنگاهها قیمتهای خود را به دلایل مختلف، از جمله هزینه تغییر قیمت، قراردادها، ملاحظات مشتری و شرایط رقابتی، به سرعت تغییر نمیدهند. از سوی دیگر، آکرلوف و شیلر بر نقش انتظارات، اعتماد و عوامل روانشناختی در تصمیمهای اقتصادی تأکید کردهاند.
این مسئله در اقتصاد تورمی اهمیت بیشتری پیدا میکند. فروشنده فقط به قیمت خرید دیروز نگاه نمیکند؛ به قیمت جایگزینی فردا هم فکر میکند. اگر نداند هفته یا ماه آینده کالا، مواد اولیه یا ارز مورد نیاز خود را با چه قیمتی تهیه خواهد کرد، کاهش قیمت امروز برایش الزاماً خبر خوبی نیست.
او ممکن است فروش کمتر را تحمل کند، اما حاضر نباشد کالایی را بفروشد که بعداً امکان جایگزینی آن را ندارد.
به همین دلیل است که در اقتصادهای گرفتار نااطمینانی، ممکن است با پدیدهای روبهرو شویم که در نگاه اول عجیب به نظر میرسد: تقاضا کاهش پیدا میکند، اما قیمتها به همان نسبت پایین نمیآیند. نتیجه، ترکیبی نامطلوب از رکود و ماندگاری تورم است.
مالیات؛ شفافیت لازم است، اما زمانبندی هم مهم است
هیچ اقتصاد سالمی بدون نظام مالیاتی کارآمد و شفاف دوام نمیآورد. فرار مالیاتی، تبعیض میان فعال اقتصادی شفاف و غیرشفاف و اتکای بیش از حد دولت به درآمدهای ناپایدار، مشکلاتی نیستند که بتوان از کنارشان گذشت.
اما اصلاح مالیاتی فقط به «چه مقدار مالیات بگیریم» خلاصه نمیشود؛ سؤال مهمتر این است که چه زمانی و از چه پایهای مالیات بگیریم.
ویتو تانزی در مطالعه کلاسیک خود درباره تورم و درآمدهای مالیاتی نشان داد که در اقتصاد تورمی، فاصله زمانی میان ایجاد تعهد مالیاتی و وصول آن میتواند ارزش واقعی درآمد مالیاتی را تحت تأثیر قرار دهد.
در سطح بنگاه نیز مسئله ساده است: بنگاه باید ابتدا بتواند زنده بماند، سرمایه در گردش خود را حفظ کند و ارزش افزوده واقعی ایجاد کند تا مالیات پایدار تولید شود.
اگر بنگاهی در شرایط رکود فروش، افزایش هزینهها و کمبود نقدینگی قرار دارد، فشار مالی بیشتر میتواند بخشی از سرمایه در گردش آن را از چرخه تولید خارج کند. بنابراین اصلاح مالیاتی زمانی موفقتر خواهد بود که همزمان با اصلاح محیط کسبوکار و کاهش هزینههای مبادله پیش برود.
اما گره اصلی شاید جای دیگری باشد: اعتبار
بنگاه بزرگ راههای متنوعی برای تأمین مالی دارد؛ اما برای یک کارگاه، فروشگاه یا واحد خدماتی کوچک، داستان متفاوت است. بخش مهمی از حیات این بنگاهها به سرمایه در گردش وابسته است؛ یعنی پولی که باید امروز برای خرید مواد اولیه، پرداخت حقوق، اجاره و هزینههای جاری وجود داشته باشد تا درآمد فردا شکل بگیرد.
استیگلیتز و ویس در مقاله معروف سال ۱۹۸۱ خود درباره «سهمیهبندی اعتبار» نشان دادند که در بازارهای اعتباری با اطلاعات ناقص، افزایش نرخ بهره لزوماً به افزایش عرضه اعتبار منجر نمیشود و حتی ممکن است بانکها به جای افزایش نرخ، از حجم وامدهی بکاهند.
این نکته برای اقتصاد ایران بسیار مهم است. اگر سیاست کنترل تورم به کاهش رشد اعتبارات منجر شود، اما همزمان ابزارهای جایگزین برای تأمین سرمایه در گردش توسعه پیدا نکنند، فشار از بانک به بنگاه منتقل خواهد شد.
بنگاه کوچک دیگر مشکلش فقط «گران بودن پول» نیست؛ مشکل این است که اصلاً پول در دسترس نیست.
در چنین شرایطی، موجودی کالا کاهش مییابد، خرید مواد اولیه به تعویق میافتد، دوره گردش سرمایه طولانیتر میشود و هزینه تأمین مالی خود را در قیمت نهایی نشان میدهد.
اقتصاد فقط بانک و کارخانه نیست
یک حلقه دیگر نیز وجود دارد که معمولاً کمتر دیده میشود: توزیع.
الیور ویلیامسون در نظریه هزینه مبادله توضیح میدهد که نحوه سازماندهی معاملات و ساختارهای مبادله خود هزینه ایجاد میکند. هرچه این هزینهها و عدم شفافیت بیشتر باشد، بخشی از منابع اقتصاد صرف عبور کالا از حلقههای غیرضروری میشود.
در اقتصاد امروز نیز اگر مسیر کالا از تولیدکننده تا مصرفکننده طولانی، غیرشفاف و پرهزینه باشد، فشار نهایی به هر دو طرف وارد میشود: تولیدکننده حاشیه سود محدودی دارد و مصرفکننده قیمت بیشتری میپردازد.
بنابراین مسئله فقط مهار نقدینگی نیست؛ باید پرسید اعتبار چگونه گردش میکند، کالا چگونه توزیع میشود و هزینه این گردش را چه کسی میپردازد؟
راهحل، پولپاشی نیست
راه عبور از این وضعیت الزاماً تزریق پول جدید به اقتصاد نیست. پولپاشی بدون پشتوانه میتواند دوباره همان چرخه تورمی را بازتولید کند.
راه دیگر، توسعه ابزارهای تأمین مالی زنجیرهای است؛ ابزارهایی که اعتبار را به جای توزیع کور، به جریان واقعی تولید و تجارت متصل میکنند. اعتبار تجاری، برات الکترونیکی، اوراق گام و سایر ابزارهای تأمین مالی زنجیرهای میتوانند در این مسیر نقش داشته باشند.
هدف باید روشن باشد: سرمایه در گردش به تولیدکننده و توزیعکننده برسد، بدون آنکه الزاماً به معنای تزریق گسترده پول پرقدرت باشد.
در نهایت، اقتصاد را نمیتوان فقط با یک عدد سنجید. کاهش رشد نقدینگی، اصلاح مالیاتی و انضباط بانکی زمانی ارزش خود را در زندگی مردم نشان میدهند که نتیجه آنها در بازار هم دیده شود.
اگر مغازهدار نتواند کالا را جایگزین کند، تولیدکننده نتواند سرمایه در گردش بگیرد و خانواده نتواند از عهده هزینههای روزمره برآید، اصلاحات کلان هنوز به مقصد نرسیده است.
اقتصاد در نهایت در ترازنامه بانکها زندگی نمیکند؛ در زندگی مردم، در گردش کالا و در توان ادامهدادن بنگاهها خود را نشان میدهد.
منابع:
● Akerlof, G. A., & Shiller, R. J. (2009). Animal Spirits: How Human Psychology Drives the Economy, and Why It Matters for Global Capitalism. Princeton University Press.
● Blinder, A. S., Canetti, E. R. D., Lebow, D. E., & Rudd, J. B. (1998). Asking About Prices: A New Approach to Understanding Price Stickiness. Russell Sage Foundation.
● Stiglitz, J. E., & Weiss, A. (1981). “Credit Rationing in Markets with Imperfect Information.” American Economic Review, 71(3), 393–410.
● Tanzi, V. (1977). “Inflation, Lags in Collection, and the Real Value of Tax Revenue.” IMF Staff Papers, 24(1), 154–167.
● Williamson, O. E. (1981). “The Economics of Organization: The Transaction Cost Approach.” American Journal of Sociology, 87(3), 548–577.