فرصت امروز: برآورد تازهای که امروز از سوی رئیس پلیس امنیت اقتصادی مطرح شد، دوباره اندازه اقتصاد غیررسمی را به یکی از مسائل اصلی بنگاه ایرانی تبدیل میکند: حجم قاچاق کالا در کشور بین ۳۰ تا ۳۵ میلیارد دلار برآورد شده و درباره قاچاق سوخت نیز رقمی در محدوده ۲۰ تا ۳۵ میلیون لیتر در روز اعلام شده است. در پنج ماه نخست سال نیز ۱۳۷ میلیون لیتر سوخت قاچاق کشف شده و از کشف حدود ۷۹ میلیون قلم داروی قاچاق خبر داده شده است.
اعداد بزرگ قاچاق معمولاً در قالب زیان دولت، فرار مالیاتی یا هدررفت منابع مطرح میشوند؛ اما برای مدیر یک شرکت رسمی، مسئله شکل دیگری دارد. کالای قاچاق میتواند بدون پرداخت بخشی از مالیات، حقوق گمرکی، هزینه استاندارد، بیمه، ثبت سفارش یا الزاماتی که تولیدکننده و واردکننده قانونی باید رعایت کند وارد بازار شود. نتیجه آن است که دو کالا در یک قفسه با ساختار هزینه کاملاً متفاوت رقابت میکنند.
به همین دلیل، قاچاق را میتوان نوعی مالیات پنهان بر بنگاه رسمی دانست. بنگاهی که قانون را رعایت میکند مستقیماً این مالیات را به دولت نمیپردازد؛ آن را از طریق کاهش حاشیه سود، فشار برای پایین آوردن قیمت، از دست رفتن سهم بازار یا افزایش هزینه کنترل شبکه فروش پرداخت میکند.
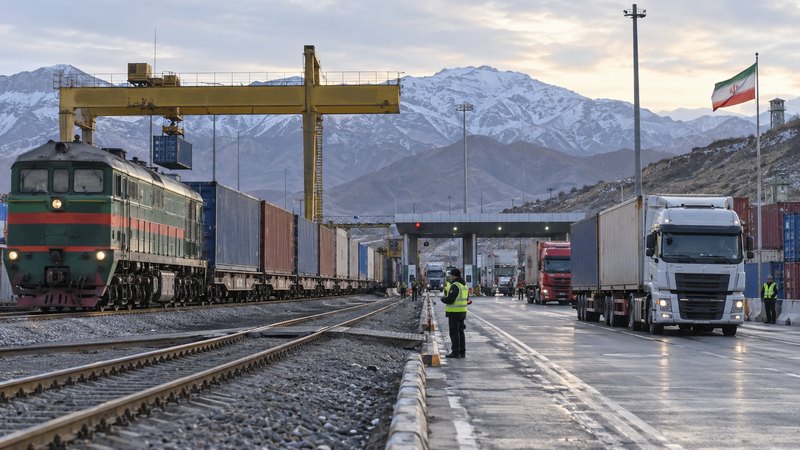
وقتی قیمت رقیب از منطق هزینه جدا میشود
در یک بازار رقابتی طبیعی، اگر رقیب کالایی ارزانتر عرضه کند، شرکت باید دلیل آن را در بهرهوری بالاتر، خرید بهتر، فناوری، مقیاس تولید یا مدل کسبوکار جستوجو کند. اما در بازاری که بخشی از عرضه خارج از مسیر رسمی انجام میشود، قیمت پایینتر ممکن است اصلاً محصول بهرهوری نباشد.
این تفاوت برای تصمیم مدیریتی حیاتی است.
اگر مدیر یک شرکت رسمی تصور کند کاهش قیمت رقیب ناشی از کارایی بیشتر است، ممکن است برای حفظ بازار حاشیه سود خود را به سطحی غیرمنطقی کاهش دهد. اما اگر رقیب از هزینههایی معاف باشد که شرکت رسمی ناچار به پرداخت آنهاست، رقابت صرفاً با کاهش قیمت میتواند به فرسایش مالی شرکت منجر شود.
بخشهایی مانند لوازم مصرفی، پوشاک، قطعات، تجهیزات الکترونیکی، کالاهای سلامتمحور، سوخت و برخی کالاهای وارداتی بیش از سایر صنایع در معرض این مسئلهاند. شدت اثر نیز به فاصله قیمت داخلی و خارجی، تعرفه، نرخ ارز و قابلیت کنترل شبکه توزیع بستگی دارد.
در چنین شرایطی، نرخ قاچاق فقط یک داده امنیتی نیست؛ برای برخی صنایع باید به یک متغیر تحلیل بازار تبدیل شود.
قاچاق سوخت؛ مسئلهای فراتر از خروج چند تانکر
برآورد روزانه ۲۰ تا ۳۵ میلیون لیتر قاچاق سوخت، اگرچه باید با توجه به ماهیت برآوردی آن با احتیاط خوانده شود، نشان میدهد شکاف قیمت داخلی و بیرونی تا چه حد میتواند انگیزه آربیتراژ ایجاد کند.
از دید اقتصادی، هرچه فاصله قیمت یک کالای یارانهای با بازار مقصد بیشتر باشد، ارزش اقتصادی دور زدن نظام توزیع نیز بیشتر میشود. در این وضعیت فقط کنترل مرز تعیینکننده نیست؛ طراحی نظام تخصیص، کارتها، ردیابی مصرف و امکان تشخیص رفتار غیرعادی نیز اهمیت پیدا میکند.
برای بنگاه رسمی، نتیجه غیرمستقیم این فرآیند ممکن است در قالب کمبود، سهمیهبندی سختگیرانهتر، مقررات بیشتر یا افزایش هزینه تأمین ظاهر شود. یعنی حتی شرکتی که هیچ ارتباطی با قاچاق ندارد، ممکن است بخشی از هزینه واکنش سیاستگذار به آن را تحمل کند.
این همان چرخهای است که باید شکسته شود: تخلف بخشی از بازار، مقررات عمومی بیشتری ایجاد میکند و سپس بنگاه سالم نیز هزینه همان مقررات را میپردازد.
قاچاق معکوس دارو؛ یارانهای که از کشور خارج میشود
اعلام کشف حدود ۷۹ میلیون قلم داروی قاچاق نیز زاویه دیگری از مسئله را نشان میدهد. مقام مسئول بخش قابل توجهی از این مورد را «قاچاق معکوس» و خروج دارو از کشور عنوان کرده است.
هرجا کالا در داخل با ارز، یارانه یا قیمت کنترلشده ارزانتر از بازار پیرامونی عرضه شود، اختلاف قیمت میتواند انگیزه خروج غیررسمی ایجاد کند. در چنین وضعیتی، یارانهای که با هدف حمایت از مصرفکننده داخلی پرداخت شده عملاً بخشی از سود شبکه غیررسمی را تأمین میکند.
برای شرکتهای دارویی و پخش، این موضوع فقط مسئله نظارتی نیست. خروج غیررسمی میتواند الگوی تقاضای ظاهری را مخدوش کند. شرکت ممکن است افزایش فروش در یک منطقه را به رشد مصرف واقعی نسبت دهد، در حالی که بخشی از کالا در نهایت از بازار دیگری سر درآورده باشد.
بنابراین تحلیل فروش جغرافیایی و الگوهای غیرعادی سفارش برای صنایع حساس اهمیت بیشتری پیدا میکند.
بازگشت ارز و سختترشدن مسئولیت صادرکننده
در دادههای امروز همچنین اعلام شده که در پنج ماه نخست سال، در پروندههای مربوط به عدم ایفای تعهدات ارزی حدود ۵۵۶ تا ۵۵۷ شرکت صادرکننده پیگیری شده و بیش از ۴.۲ میلیارد دلار به بانک مرکزی و بانکهای عامل بازگشته است.
این عدد یک پیام روشن برای مدیر صادرات دارد: ریسک اجرای تعهدات ارزی دیگر نباید صرفاً در زمان تسویه بررسی شود. قرارداد صادراتی باید از ابتدا با درنظرگرفتن مسیر بازگشت ارز، طرف پرداختکننده، بانک یا صرافی مورد استفاده، مهلتها و اسناد قابل ارائه طراحی شود.
فروش صادراتی که روی کاغذ حاشیه سود بالایی دارد اما مسیر رفع تعهد آن مبهم است، الزاماً معامله مطلوبی نیست. ریسک مقرراتی میتواند بخشی از سود آن را از بین ببرد.
برای شرکت حرفهای، انضباط اسنادی در تجارت خارجی اکنون بخشی از قیمت تمامشده معامله است.
مقابله انتظامی کافی نیست
اگر قاچاق در مقیاس دهها میلیارد دلار باشد، نمیتوان آن را صرفاً به ضعف کنترل در یک مرز تقلیل داد. قاچاق زمانی بزرگ میشود که مجموعهای از انگیزهها همزمان شکل بگیرند: تفاوت قیمت، تعرفه بالا، یارانه گسترده، فرآیند رسمی پرهزینه، ضعف رهگیری و تقاضای پایدار برای کالای غیررسمی.
بنابراین سیاست ضدقاچاق موفق باید علاوه بر کشف و برخورد، هزینه ورود رسمی به بازار را نیز بررسی کند.
اگر فرآیند قانونی برای واردکننده یا صادرکننده بیش از اندازه طولانی، پرهزینه و غیرقابل پیشبینی باشد، اقتصاد بهطور ناخواسته برای مسیر غیررسمی مزیت ایجاد میکند. این به معنای توجیه قاچاق نیست؛ به معنای شناخت اقتصاد آن است.
کاهش قاچاق پایدار زمانی اتفاق میافتد که سود مورد انتظار تخلف کاهش یابد و در مقابل، تجارت رسمی سادهتر و قابل پیشبینیتر شود.
مدیر بنگاه چه چیزی را باید زیر نظر بگیرد؟
برای شرکتهایی که در صنایع در معرض قاچاق فعالیت میکنند، یک داشبورد ساده بازار میتواند بسیار مفید باشد: فاصله قیمت محصول رسمی با نمونه بازار غیررسمی، تغییر ناگهانی حجم فروش در استانهای مرزی، سهم فروش نقدی یا غیرمعمول در شبکه توزیع، تعداد فروشندگان فاقد فاکتور رسمی و فاصله قیمت داخلی با کشورهای همسایه.
اگر این فاصلهها بزرگ شوند، Decision Trigger فعال شده است.
در این نقطه، واکنش درست لزوماً کاهش قیمت نیست. ممکن است لازم باشد شرکت بستهبندی و شناسه محصول را بهبود دهد، شبکه فروش را کنترل کند، خدمات پس از فروش را به مزیت محصول رسمی تبدیل کند یا از طریق تشکل صنفی دادههای بازار را به سیاستگذار منتقل کند.
برندگان کاهش قاچاق، تولیدکنندگان رسمی، واردکنندگان قانونمند، شبکه توزیع شفاف و دولت از محل مالیات و حقوق گمرکی خواهند بود. بازندگان، مدلهایی هستند که سود آنها بر شکاف قیمت، یارانه یا دور زدن هزینههای رسمی بنا شده است.
اما یک نکته باید جدی گرفته شود: اگر مبارزه با قاچاق فقط به مقررات بیشتر برای فعال رسمی منجر شود، ممکن است نتیجه معکوس حاصل شود. بنگاه سالم نباید هزینه ناکارآمدی سیستم کنترل را بپردازد.
اقتصاد رسمی زمانی قویتر میشود که قانونمداری خودش به مزیت رقابتی تبدیل شود؛ نه اینکه شرکت قانونمند مجبور باشد با رقیبی رقابت کند که بخش مهمی از هزینههای اقتصاد رسمی را نمیپردازد.