یک تغییر آرام اما ساختاری در نظام پرداخت ایران سرعت گرفته است. تعداد چکهای الکترونیکی صادرشده در ششماهه نخست امسال از ۳ میلیون و ۸۴۹ هزار فقره عبور کرده؛ در حالی که در مدت مشابه سال گذشته حدود ۱.۲۲ میلیون فقره بود. یعنی استفاده از چک الکترونیکی در یک سال ۲۱۴ درصد رشد کرده است. تعداد دستهچکهای الکترونیکی نیز به بیش از ۱.۲۳ میلیون فقره رسیده و سهم چک الکترونیک از کل چکهای صادرشده که در سال ۱۴۰۳ حدود ۱۰ درصد بود، اکنون به حدود ۳۰ درصد رسیده است.
این اعداد شاید در نگاه نخست صرفاً خبر بانکداری دیجیتال باشند، اما چک در اقتصاد ایران یکی از مهمترین ابزارهای اعتبار تجاری میان بنگاهها است.
شرکتها کالا را امروز تحویل میدهند و پول را یک، دو یا سه ماه بعد دریافت میکنند. چک در این فاصله نقش سند تعهد پرداخت را بازی میکند.
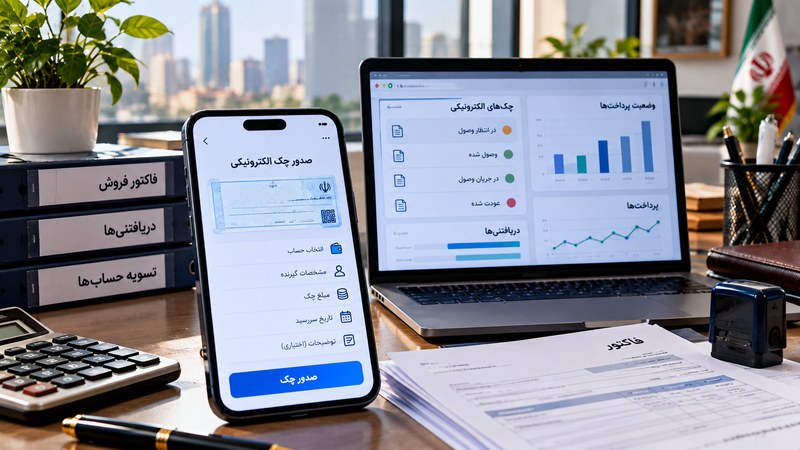
وقتی این ابزار از کاغذ به زیرساخت دیجیتال منتقل میشود، فقط شکل چک تغییر نمیکند؛ بخشی از فرآیند فروش اعتباری، وصول مطالبات، کنترل ریسک و حتی مدیریت حسابداری شرکت نیز تغییر میکند.
چرا رشد ۲۱۴ درصدی برای بنگاه مهم است؟
یکی از هزینههای پنهان تجارت سنتی، مدیریت خود سند کاغذی است.
چک باید نوشته شود، تحویل شود، نگهداری شود، ثبت شود، منتقل شود و در سررسید به بانک برسد. در هر مرحله امکان خطای انسانی، مفقودی، جعل یا اختلاف وجود دارد.
در چک الکترونیکی بخش مهمی از این زنجیره دیجیتال میشود.
برای شرکتی با صدها مشتری و هزاران سند دریافتنی، حذف همین عملیات میتواند هزینه اداری قابل توجهی را کاهش دهد.
اما مزیت بزرگتر در Data است.
وقتی چک دیجیتال است، اطلاعات آن از ابتدا ساختاریافته است: صادرکننده، گیرنده، مبلغ، تاریخ و وضعیت سند.
این داده میتواند مستقیماً وارد ERP، سیستم خزانهداری یا داشبورد وصول شرکت شود.
در نتیجه مدیر مالی بهتر میداند در هر هفته چه مقدار وجه باید وصول شود و کدام مشتری بیشترین ریسک تأخیر را دارد.
اعتبار تجاری حرفهایتر میشود
در بسیاری از شرکتهای ایرانی، Credit Management هنوز بسیار تجربی است.
مدیر فروش مشتری را میشناسد، چند معامله موفق داشته و تصمیم میگیرد دوباره به او ۶۰ روز مهلت بدهد.
اما در مقیاس بزرگتر، این روش خطرناک است.
شرکت باید بداند هر مشتری چقدر بدهی باز دارد، چه تعداد چک صادر کرده، چه سررسیدی در پیش است و سابقه پرداخت او چگونه بوده است.
چک الکترونیکی میتواند زیرساخت چنین سیستمی را قویتر کند.
اگر داده بانکی با سیستم داخلی شرکت ترکیب شود، Credit Limit مشتری میتواند بر اساس رفتار واقعی او تنظیم شود.
یعنی فروشنده بهجای سؤال ساده «چک میدهید؟» میتواند تصمیم دقیقتری بگیرد:
چه مبلغی، با چه سررسیدی و با چه میزان ریسک؟
این تغییر از منظر سرمایه در گردش بسیار مهم است.
فروش بیشتر الزاماً خبر خوبی نیست؛ اگر مطالبات آن وصول نشوند، فروش میتواند بحران نقدینگی ایجاد کند.
امنیت؛ مزیت اصلی یا ریسک تازه؟
یکی از اهداف توسعه چک الکترونیکی، کاهش جرایمی مانند جعل و دستکاری سند است. بانک مرکزی نیز حذف تدریجی کاغذ را با افزایش شفافیت و کاهش چنین ریسکهایی مرتبط دانسته است.
اما دیجیتالشدن، ریسک را صفر نمیکند؛ نوع آن را تغییر میدهد.
در مدل کاغذی، شرکت نگران جعل امضا، تغییر مبلغ یا سرقت برگ چک بود.
در مدل دیجیتال، امنیت حساب بانکی، تلفن همراه، هویت دیجیتال و دسترسی کاربران اهمیت پیدا میکند.
برای شرکت، این یعنی کنترل داخلی باید همراه فناوری تغییر کند.
نباید رمز و دسترسی صدور چک الکترونیکی در اختیار یک نفر بدون کنترل ثانویه باشد.
در شرکتهای بزرگ، مدل Maker-Checker اهمیت بیشتری پیدا میکند: یک نفر سند را ایجاد کند و شخص دیگری آن را تأیید کند.
دیجیتالشدن بدون Governance مناسب میتواند فقط نقطه ضعف را از کشوی میز به تلفن همراه منتقل کند.
حسابداری و خزانهداری چه تغییری میکنند؟
بخش مالی شرکت معمولاً سه فهرست جدا دارد:
چکهای دریافتی، چکهای پرداختی و حسابهای بانکی.
هرچه حجم عملیات بیشتر باشد، تطبیق این سه دشوارتر میشود.
چک الکترونیکی ظرفیت آن را دارد که این فرآیند تا حد زیادی خودکار شود.
اگر نرمافزارهای حسابداری و ERP بتوانند از طریق زیرساخت بانکی وضعیت سند را دریافت کنند، ثبت دریافت، انتقال، وصول و برگشت میتواند سریعتر و دقیقتر انجام شود.
برای CFO، ارزش اصلی این اتفاق در کاهش نیروی انسانی نیست؛ در Real-time Visibility است.
مدیر میتواند بداند چه مقدار از نقدینگی هفته آینده متکی به چکهایی است که هنوز وصول نشدهاند.
این اطلاعات مستقیماً روی تصمیم پرداخت حقوق، خرید مواد اولیه و تأمین مالی اثر دارد.
مشتری هم باید آماده باشد
یکی از چالشهای دوران گذار این است که همه مشتریان و تأمینکنندگان با یک سرعت دیجیتال نمیشوند.
ممکن است شرکت شما آماده دریافت چک الکترونیکی باشد اما مشتری همچنان کاغذ را ترجیح دهد.
به همین دلیل، گذار احتمالاً برای مدتی Hybrid خواهد بود.
اما روند سیاستگذاری روشن است. بانک مرکزی اجرای نقشه راه توسعه چک الکترونیکی را از ابتدای مهر آغاز کرده و طبق برنامه قانونی، حرکت به سمت کاهش تدریجی چک کاغذی ادامه خواهد داشت.
این یعنی شرکتهایی که فرآیند خود را دیرتر تطبیق دهند، در نهایت با هزینه انتقال بالاتری روبهرو خواهند شد.
بهتر است اکنون، زمانی که هر دو روش در دسترساند، آموزش و اصلاح سیستم انجام شود.
از ۱۰ درصد تا ۳۰ درصد در دو سال
شاید مهمترین عدد خبر امروز همین باشد.
سهم چک الکترونیکی از کل چکها در سال ۱۴۰۳ حدود ۱۰ درصد بود، در سال ۱۴۰۴ به ۱۷ درصد رسید و اکنون در سال ۱۴۰۵ حدود ۳۰ درصد است.
این روند نشان میدهد بازار از مرحله آزمایش اولیه عبور کرده است.
در فناوری مالی، تفاوت مهمی میان «محصول موجود است» و «کاربر واقعاً آن را پذیرفته است» وجود دارد.
رشد سهم به ۳۰ درصد نشانه آن است که Adoption در حال شکلگیری است.
اگر همین روند ادامه پیدا کند، شرکتهایی که امروز طراحی فرآیند دیجیتال اعتبار را آغاز میکنند، بعداً مجبور نخواهند شد با عجله از سیستم کاغذی خارج شوند.
چه کسبوکارهایی بیشترین نفع را میبرند؟
نخست، عمدهفروشان و شرکتهای پخش.
این کسبوکارها تعداد زیادی مشتری اعتباری دارند و روزانه حجم زیادی چک دریافت میکنند.
گروه دوم، تولیدکنندگانی هستند که شبکه نمایندگی یا فروش اقساطی دارند.
گروه سوم، شرکتهای B2B با دوره وصول طولانیاند؛ جایی که مدیریت مطالبات بخش مهمی از سرمایه در گردش است.
برای این شرکتها، هرچه فرآیند دریافت، ثبت و کنترل چک دقیقتر شود، احتمال خطا کاهش پیدا میکند.
فرصت دیگری نیز برای شرکتهای نرمافزاری ایجاد میشود.
ERPها، نرمافزارهای حسابداری و FinTechهایی که بتوانند Workflow چک الکترونیکی را با حسابداری، CRM و اعتبارسنجی مشتری یکپارچه کنند، با یک بازار تازه روبهرو هستند.
برندگان و بازندگان
برنده اصلی شرکتهایی هستند که فرآیند اعتباری خود را دادهمحور کردهاند.
برای آنها چک الکترونیکی فقط نسخه دیجیتال کاغذ نیست؛ منبع دادهای برای مدیریت مشتری است.
بانکها و شرکتهای نرمافزاری نیز از رشد این اکوسیستم منتفع میشوند.
در مقابل، کسبوکاری که هنوز اسناد مالی خود را با فایلهای پراکنده و کنترل دستی مدیریت میکند، ممکن است از بخشی از مزیت دیجیتال استفاده نکند.
ریسک دیگر برای مدیرانی است که تصور میکنند دیجیتالشدن خودبهخود امنیت را حل میکند.
بدون تعیین سطوح دسترسی، تأیید دومرحلهای و کنترل کاربران، ریسک عملیاتی همچنان وجود خواهد داشت.
تصمیم عملی برای مدیر مالی
Decision Trigger این گزارش عبور سهم چک الکترونیکی در معاملات خود شرکت از حدود یکچهارم کل چکهاست.
وقتی به این نقطه رسیدید، دیگر چک الکترونیکی یک استثنا نیست؛ باید Workflow رسمی داشته باشد.
مدیر مالی بهتر است اکنون پنج موضوع را مشخص کند:
چه کسانی مجاز به صدورند، چه کسانی تأیید میکنند، چکها چگونه در ERP ثبت میشوند، وضعیت سررسید چگونه پایش میشود و در صورت تغییر سمت یا خروج کارمند دسترسی چگونه فوراً لغو میشود.
همچنین بهتر است مشتریان بزرگ بهتدریج برای دریافت و صدور الکترونیکی تشویق شوند.
خبر امروز فقط درباره رشد یک ابزار بانکی نیست.
اعتبار تجاری ایران در حال دیجیتالشدن است.
شرکتی که این تغییر را فقط به بانک واگذار کند، بخشی از فرصت را از دست میدهد. شرکتی که آن را وارد مدیریت فروش، خزانهداری و اعتبار مشتری کند، میتواند هم ریسک را کاهش دهد و هم سرمایه در گردش را بهتر مدیریت کند.