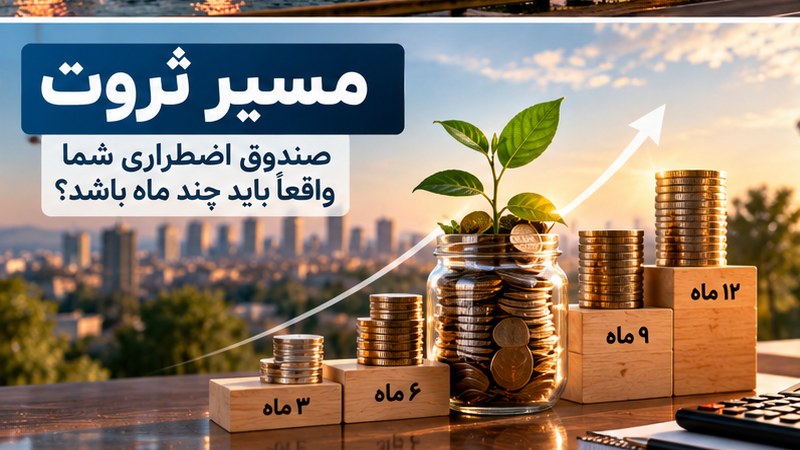
یک توصیه مالی معروف میگوید:
«سه تا شش ماه هزینه زندگی ذخیره داشته باشید.»
این توصیه بد نیست، اما برای همه یکسان هم نیست.
کسی که کارمند رسمی با درآمد ثابت است با صاحب کسبوکاری که درآمدش ماهبهماه تغییر میکند، ریسک یکسانی ندارد.
کسی که بیمه درمانی کامل دارد با خانوادهای که یک هزینه درمانی میتواند بودجهاش را بههم بزند، وضعیت یکسانی ندارد.
پس سؤال بهتر این است:
صندوق اضطراری من باید دقیقاً چند ماه باشد؟
قدم اول: هزینه ضروری را از هزینه عادی جدا کنید
فرض کنید هزینه ماهانه خانواده:
۸۰ میلیون تومان
است.
اما اگر درآمد قطع شود، همه این ۸۰ میلیون ضروری نیست.
مثلاً:
| هزینه | ماهانه |
|---|---|
| مسکن | ۲۵ میلیون |
| خوراک | ۱۸ میلیون |
| درمان و بیمه | ۵ میلیون |
| رفتوآمد | ۶ میلیون |
| اقساط ضروری | ۱۲ میلیون |
| سایر هزینه ضروری | ۴ میلیون |
| جمع ضروری | ۷۰ میلیون |
پس مبنای صندوق اضطراری:
۷۰ میلیون تومان
است، نه ۸۰ میلیون.
قدم دوم: «ضریب ریسک درآمد» را تعیین کنید
بهجای اینکه برای همه عدد شش ماه بگذاریم، وضعیت درآمد را رتبهبندی کنیم.
درآمد بسیار پایدار
حقوق ثابت، کارفرمای باثبات، امکان پیدا کردن شغل مشابه بالا.
هدف: ۳ تا ۴ ماه
درآمد نسبتاً پایدار
حقوق ثابت ولی صنعت پرنوسان یا یک منبع درآمد.
هدف: ۴ تا ۶ ماه
درآمد متغیر
فریلنسری، کمیسیون فروش، کسبوکار کوچک.
هدف: ۶ تا ۹ ماه
درآمد بسیار پرریسک
صاحب کسبوکار، درآمد فصلی، وابستگی بالا به یک مشتری یا بازار.
هدف: ۹ تا ۱۲ ماه
این اعداد حکم قطعی نیستند؛ نقطه شروع برای محاسبهاند.
مثال
فرض کنیم صاحب یک کسبوکار هستید و هزینه ضروری خانواده:
۷۰ میلیون تومان
است.
هدف شما:
۹ ماه ذخیره
پس صندوق هدف:
۷۰ × ۹ = ۶۳۰ میلیون تومان
در حال حاضر:
۲۵۰ میلیون تومان
نقدینگی قابل استفاده دارید.
فاصله:
۳۸۰ میلیون تومان
اگر میخواهید طی ۱۲ ماه صندوق را تکمیل کنید:
۳۸۰ ÷ ۱۲ ≈ ۳۱.۷ میلیون تومان در ماه
حالا «صندوق اضطراری» از یک توصیه مبهم تبدیل شد به یک برنامه اجرایی:
ماهانه حدود ۳۲ میلیون تومان تا یک سال.
نکته مهم: همه داراییها صندوق اضطراری نیستند
خانه شما دارایی است.
زمین دارایی است.
خودرو دارایی است.
حتی سهام هم ممکن است دارایی نقدشونده باشد.
اما صندوق اضطراری باید ویژگی دیگری داشته باشد:
سریع، قابل دسترس و کمریسک.
اگر برای دسترسی به پول مجبور شوید در بدترین زمان بازار یک دارایی را بفروشید، آن دارایی ذخیره اضطراری مناسبی نیست.
ابزار این شماره: Emergency Runway Calculator
چهار ورودی:
هزینه ضروری ماهانه
تعداد ماه هدف
ذخیره نقدی فعلی
مدت تکمیل صندوق
فرمول اول:
صندوق هدف = هزینه ضروری × ماههای موردنیاز
فرمول دوم:
کسری = صندوق هدف − ذخیره فعلی
فرمول سوم:
پسانداز ماهانه لازم = کسری ÷ ماههای تکمیل
در مثال ما:
۷۰ × ۹ = ۶۳۰
۶۳۰ − ۲۵۰ = ۳۸۰
۳۸۰ ÷ ۱۲ = ۳۱.۷ میلیون تومان
چه چیزی تعداد ماهها را بالا میبرد؟
چهار عامل مهم:
وابستگی به یک درآمد
وجود بدهی بالا
تعداد افراد تحت تکفل
سختی پیدا کردن درآمد جایگزین
مثلاً مدیر شرکتی که ۸۰ درصد درآمدش از یک مشتری میآید، باید ذخیره بزرگتری از کسی داشته باشد که ۵۰ مشتری مستقل دارد.
همین منطق برای شخص هم صادق است.
چه چیزی تعداد ماهها را پایین میآورد؟
اگر:
-
دو منبع درآمد مستقل دارید،
-
همسر نیز درآمد باثبات دارد،
-
بدهی پایین است،
-
بیمه مناسب دارید،
-
و امکان یافتن کار جایگزین بالا است،
ممکن است صندوق کوچکتری کافی باشد.
اشتباه رایج
بعضی افراد صندوق اضطراری را میسازند، اما هر چند ماه از آن برای:
سفر، خرید خودرو، موبایل یا سرمایهگذاری
استفاده میکنند.
از لحظهای که پول برای هزینه قابل پیشبینی مصرف میشود، دیگر صندوق اضطراری نیست.
برای هزینههای قابل پیشبینی باید صندوق جداگانه داشته باشید.
تصمیم مسیر ثروت
این هفته عدد «هزینه ماهانه» را کنار بگذارید.
عدد مهمتر را پیدا کنید:
هزینه ضروری ماهانه
بعد مشخص کنید اگر فردا درآمدتان قطع شود، چند ماه میتوانید بدون فروش اجباری داراییها زندگی کنید.
این عدد Financial Runway شخصی شماست.
ثروت فقط مقدار دارایی نیست.