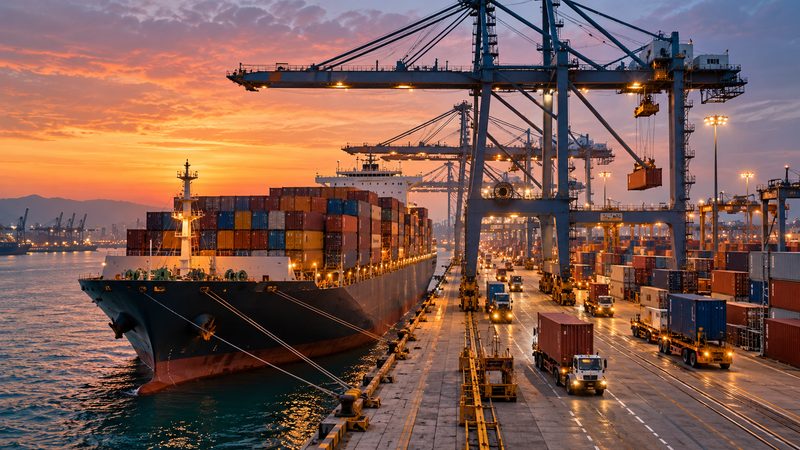
سومین تحول امروز مستقیماً با هزینه واردات و صادرات بنگاههای ایرانی ارتباط دارد. شرکتهای بزرگ حملونقل و لجستیک جهانی از ادامه نرخهای بالای حمل دریایی و اختلال در زنجیرههای تأمین منتفع شدهاند.
شرکتهای بزرگ کشتیرانی به دلیل بالا ماندن نرخ حمل، عملکرد مالی قدرتمندی داشتهاند و برخی حتی پیشبینی سود سالانه خود را افزایش دادهاند. در بخش لجستیک نیز تقاضا برای انبارداری، ترخیص، حمل سریع و خدمات زنجیره تأمین در سطح بالایی باقی مانده است.
هرچند بخشی از تردد دریای سرخ در حال بازگشت است، هنوز انتظار نمیرود هزینه حمل در کوتاهمدت به شرایط عادی گذشته برگردد.
اثر بر کسبوکار ایرانی
بسیاری از بنگاههای ایرانی هنوز افزایش هزینه واردات را عمدتاً با نرخ دلار میسنجند؛ در حالی که اکنون سه عامل مستقل باید کنار هم دیده شوند:
نرخ ارز + قیمت جهانی کالا + کرایه حمل و بیمه
حتی اگر نرخ ارز و قیمت جهانی کالا ثابت بمانند، افزایش جزء سوم میتواند قیمت تمامشده واردات را بالا ببرد.
این مسئله برای واردکنندگان مواد اولیه حجیم، قطعات خودرو، ماشینآلات، مواد شیمیایی، تجهیزات صنعتی و کالاهای وارداتی از چین و شرق آسیا اهمیت بیشتری دارد.
صادرکنندگان ایرانی نیز با همین مسئله مواجهاند. اگر هزینه حمل نسبت به ارزش کالا بیش از حد بالا برود، مزیت قیمتی محصول ایرانی در بازار مقصد از بین میرود. یک کالا ممکن است هنگام خروج از کارخانه سودآور باشد، اما وقتی به بازار مقصد میرسد دیگر قدرت رقابت نداشته باشد.
بنابراین شاخص نسبت هزینه حمل به ارزش کالا باید دوباره وارد محاسبات خرید و فروش بنگاهها شود.
اثر بر ایران: منفی با فرصت محدود
صنایع درگیر: واردات، صادرات، خودرو، مواد اولیه، تجهیزات صنعتی، تجارت دریایی
Risk Score: 79/100
Opportunity Score: 38/100
افق اثر: ۳ تا ۱۲ ماه
اقدام: واردکنندگان و صادرکنندگان برای قراردادهای جدید بهتر است حداقل سه سناریوی کرایه حمل محاسبه کنند: نرخ فعلی، ۲۰ درصد بالاتر و ۵۰ درصد بالاتر. قراردادی که فقط با نرخ حمل امروز سودآور است، قرارداد پرریسکی محسوب میشود.