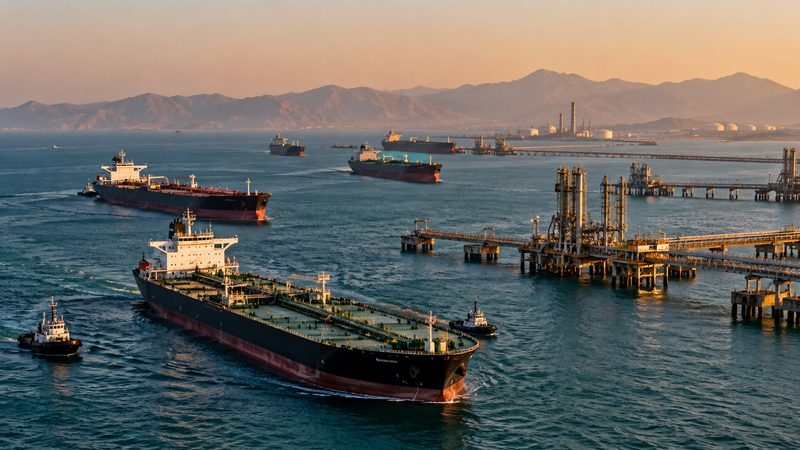
خبر مهم دوم امروز تصویر بزرگتری از بازار انرژی منطقه ارائه میکند. حجم نفتی که از کشورهای خاورمیانه راهی بازار جهانی میشود در هفتههای اخیر بهطور محسوسی افزایش یافته است.
برآورد فعالان بزرگ بازار نشان میدهد روزانه حدود ۱۲ میلیون بشکه نفت خام و حدود دو میلیون بشکه فرآورده از منطقه خارج میشود. صادرات بسیاری از کشورهای خلیج فارس به بخش قابلتوجهی از سطح قبل از بحران برگشته و عربستان و عراق توانستهاند جریان صادرات خود را افزایش دهند.
همزمان نفت برنت همچنان در سطوح بالایی معامله میشود، اما افزایش عرضه منطقهای و استفاده کشورهای مصرفکننده از ذخایر راهبردی، بخشی از نگرانی بازار درباره کمبود نفت را کاهش داده است.
معنای اقتصادی برای ایران
این تحول یک پیام مهم دارد: بازار جهانی در حال نشان دادن این است که میتواند بخش مهمی از اختلال عرضه منطقه را بدون بازگشت کامل نفت ایران جبران کند.
این مسئله شاید برای ایران مهمتر از خود قیمت نفت باشد.
اگر عربستان، عراق و دیگر تولیدکنندگان بتوانند عرضه بیشتری وارد بازار کنند، حساسیت بازار جهانی به کاهش صادرات ایران پایین میآید. در نتیجه «نیاز بازار به نفت ایران» که میتوانست قدرت چانهزنی کشور را افزایش دهد، ضعیفتر میشود.
در عین حال بازار فرآوردهها همچنان شکننده است. ظرفیت محدود پالایش و کمبود برخی فرآوردهها، بهویژه گازوئیل، میتواند در ماههای آینده ادامه پیدا کند.
برای ایران این بخش میتواند فرصت محدودی در تجارت منطقهای، سوآپ و تأمین برخی فرآوردهها ایجاد کند؛ هرچند تحقق آن به محدودیتهای تجاری و زیرساختی بستگی دارد.
اثر بر ایران: عمدتاً منفی
صنایع درگیر: نفت، پالایش، ارز، تجارت منطقهای
Risk Score: 84/100
Opportunity Score: 41/100
افق اثر: ۱ تا ۶ ماه
اقدام: در سناریوهای مالی و ارزی بنگاهها نباید فرض شود که «نفت گران الزاماً یعنی درآمد ارزی بیشتر برای ایران». باید سناریویی هم در نظر گرفته شود که در آن قیمت جهانی نفت بالا میماند، اما سهم ایران از صادرات منطقه کاهش پیدا میکند.