در بازارهایی که هزینه جابهجایی کالا، بیمه و زمان تحویل بهسرعت تغییر میکنند، یکی از قدیمیترین معیارهای تصمیمگیری واحدهای خرید کارایی خود را از دست میدهد: انتخاب تأمینکننده بر اساس پایینترین قیمت فاکتور. خرید ارزان تا زمانی مزیت دارد که کالا در زمان مناسب و با هزینه قابلقبول به محل مصرف برسد. اگر فاصله میان قیمت خرید و هزینه نهایی تحویل افزایش یابد، قراردادی که در مرحله مذاکره جذاب بوده است، ممکن است هنگام رسیدن محموله به انبار به یکی از پرهزینهترین انتخابهای شرکت تبدیل شود.
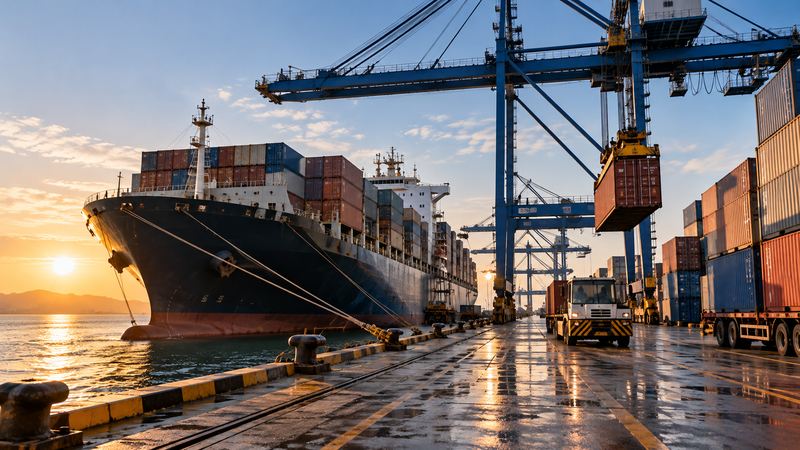
تحولات تازه حملونقل دریایی و افزایش ریسک مسیرهای تجاری، بار دیگر این مسئله را برای تولیدکنندگان و واردکنندگان ایرانی برجسته کرده است. بنگاههایی که مواد اولیه یا تجهیزات موردنیاز خود را از بازارهای خارجی تأمین میکنند، فقط با قیمت فروشنده مواجه نیستند. هزینه حمل داخلی و خارجی، بیمه، توقف احتمالی، تشریفات ترخیص و سرمایهای که در طول مسیر درگیر میشود، همگی بر قیمت تمامشده اثر میگذارند. هرچه زمان رسیدن کالا نامطمئنتر شود، احتمال اختلاف میان برآورد اولیه و هزینه واقعی افزایش مییابد.
قیمت واقعی کالا کجا مشخص میشود؟
فرض کنیم دو تأمینکننده برای یک ماده اولیه پیشنهاد قیمت ارائه کردهاند. پیشنهاد اول از نظر قیمت کالا پنج درصد ارزانتر است، اما مسیر حمل طولانیتر، زمان تحویل نامطمئنتر و هزینه بیمه بالاتری دارد. پیشنهاد دوم گرانتر به نظر میرسد، ولی کالا را سریعتر و با هزینه جانبی قابل پیشبینیتری تحویل میدهد.
اگر واحد خرید فقط قیمت پیشنهادی را مقایسه کند، احتمالاً گزینه اول را انتخاب خواهد کرد. اما مدیر مالی باید هزینه نهایی رسیدن کالا به انبار و آماده شدن آن برای تولید را محاسبه کند. در این محاسبه، هزینه خواب سرمایه نیز اهمیت دارد. پولی که برای خرید پرداخت شده اما هنوز به موجودی قابل استفاده تبدیل نشده، ظرفیت تأمین مالی شرکت را محدود کرده است.
به همین دلیل، معیار مناسب برای مقایسه پیشنهادها «هزینه تمامشده تحویل» است. این معیار علاوه بر قیمت خرید، هزینههای حمل، بیمه، ترخیص، انبارداری، تأمین مالی و هزینههای قابل برآورد ناشی از تأخیر را شامل میشود. همچنین لازم است مشخص شود فروشنده و خریدار طبق شرایط قرارداد، مسئول کدام هزینهها و ریسکها هستند.
اثر پنهان بر برنامه تولید
گران شدن حمل فقط یک مسئله حسابداری نیست. وقتی زمان ورود مواد اولیه نامطمئن میشود، برنامه تولید نیز تحت تأثیر قرار میگیرد. یک کارخانه ممکن است برای جلوگیری از توقف خط تولید، موجودی اطمینان خود را افزایش دهد. این تصمیم در ظاهر منطقی است، اما سرمایه بیشتری را در انبار حبس میکند.
از سوی دیگر، اگر کارخانه برای حفظ نقدینگی موجودی را بیش از اندازه کاهش دهد، احتمال توقف تولید یا تأخیر در تحویل سفارش بالا میرود. بنابراین مدیر با انتخابی پیچیده روبهروست: چه مقدار موجودی اضافی برای مقابله با ریسک حمل توجیه اقتصادی دارد؟
پاسخ برای همه مواد اولیه یکسان نیست. کالایی که جایگزین داخلی دارد یا از چند تأمینکننده قابل خرید است، به موجودی اطمینان کمتری نیاز دارد. اما مادهای که نبود آن تمام خط تولید را متوقف میکند، باید با معیارهای سختگیرانهتری مدیریت شود.
سه سناریوی پیش روی بنگاه
در سناریوی نخست، هزینه حمل بالا باقی میماند اما زمان تحویل تا حد زیادی قابل پیشبینی است. در این وضعیت، شرکت میتواند قیمت فروش، مقدار سفارش و برنامه موجودی را اصلاح کند. مشکل اصلی افزایش هزینه است، نه اختلال در عملیات.
در سناریوی دوم، هم هزینه حمل افزایش مییابد و هم زمان رسیدن کالا نامطمئن میشود. این وضعیت خطرناکتر است؛ زیرا شرکت ممکن است هم حاشیه سود خود را از دست بدهد و هم نتواند تعهدات مشتری را اجرا کند. در چنین شرایطی، تنوع تأمینکننده و بررسی مسیر جایگزین اهمیت بیشتری پیدا میکند.
در سناریوی سوم، فشار حمل بهتدریج کاهش مییابد. شرکتهایی که در دوره بحران همه منابع نقد خود را صرف انباشت موجودی کردهاند، ممکن است نتوانند بهموقع از کاهش هزینهها استفاده کنند. بنابراین تصمیم مناسب نباید فقط برای بدترین وضعیت طراحی شود؛ بلکه باید در صورت بهبود شرایط نیز انعطاف داشته باشد.
برندگان و بازندگان تغییر
بنگاههایی که اطلاعات دقیقی از هزینه واقعی هر محموله دارند، میتوانند زودتر از رقبا قیمت و شرایط قرارداد خود را اصلاح کنند. همچنین شرکتهایی که چند مسیر قانونی و قابل اتکا برای تأمین دارند، در مذاکرات دست بازتری خواهند داشت.
در مقابل، واحدهایی که به یک تأمینکننده وابستهاند، قیمت فروش خود را برای دوره طولانی ثابت نگه داشتهاند یا تمام سرمایه در گردششان در سفارشهای درراه حبس شده است، آسیبپذیرتر خواهند بود.
شرکتهای کوچک بیش از دیگران باید مراقب باشند. یک محموله دیررس میتواند بخش بزرگی از نقدینگی آنان را درگیر کند و حتی پرداخت حقوق، خرید مواد اولیه بعدی یا اجرای سفارش مشتریان دیگر را تحت فشار قرار دهد.
مدل تصمیم برای واحد خرید
پیشنهاد عملی این است که واحد خرید پیش از تأیید هر سفارش خارجی، سه محاسبه را ارائه کند. نخست، هزینه نهایی تحویل در شرایط عادی؛ دوم، هزینه همان سفارش با تأخیر فرضی دو تا چهار هفتهای؛ و سوم، هزینه استفاده از تأمینکننده یا مسیر جایگزین.
این اعداد باید متناسب با کالای واقعی تعیین شوند. برای نمونه، تأخیر در ورود قطعهای که خط تولید به آن وابسته است، ممکن است هزینهای بسیار بیشتر از مبلغ حمل اضافی ایجاد کند. در مقابل، تأخیر در ورود یک کالای کمگردش شاید اثر عملیاتی محدودی داشته باشد.
مدیر خرید و مدیر مالی باید این سه گزینه را مشترکاً بررسی کنند. تصمیمی که فقط با هدف کاهش قیمت خرید اتخاذ شود، ممکن است هزینه بیشتری به عملیات و خزانهداری تحمیل کند.
تصمیم اجرایی
برای هفته پیش رو، پنج قلم وارداتی یا بینشهری با بیشترین ارزش یا حساسیت عملیاتی را انتخاب کنید. آخرین قیمت خرید را کنار مجموع هزینه حمل، بیمه، ترخیص و زمان واقعی رسیدن کالا قرار دهید. سپس اختلاف میان هزینه پیشبینیشده و هزینه تحققیافته را محاسبه کنید.
برای سفارشهای جدید، قرارداد باید مسئولیت هزینههای اضافی، زمان تحویل و سازوکار مواجهه با تأخیر را روشن کند. همچنین بهتر است واحد خرید، تأمینکننده جایگزین را پیش از وقوع بحران شناسایی کند، نه زمانی که موجودی به نقطه بحرانی رسیده است.
در نهایت، خرید موفق صرفاً خرید ارزان نیست؛ خریدی است که کالا را با هزینه نهایی قابل دفاع، در زمان مناسب و بدون آسیب جدی به نقدینگی به دست شرکت برساند. در شرایط پرریسک تجارت، شرکتی برنده است که قیمت کالا را از هزینه واقعی تأمین آن جدا نکند.