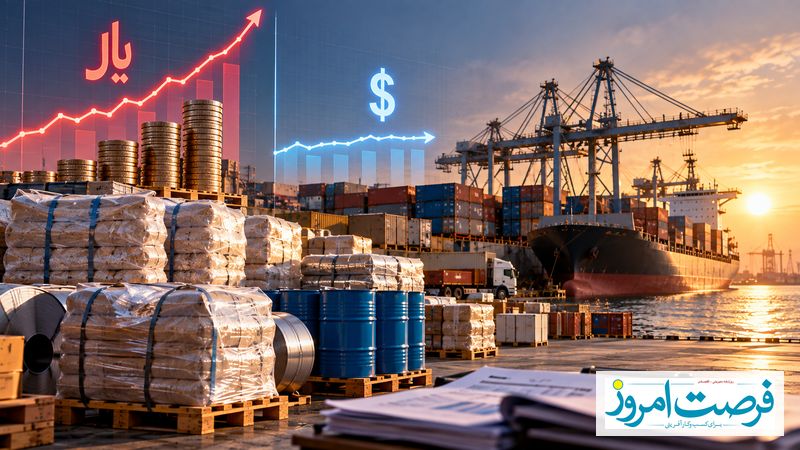
مرکز آمار ایران امروز دادهای منتشر کرده که در نگاه اول بسیار مثبت به نظر میرسد: شاخص قیمت ریالی کالاهای صادراتی در بهار امسال نسبت به بهار سال گذشته ۹۱.۱ درصد افزایش یافته است.
اما چند خط پایینتر عدد دیگری وجود دارد که تصویر را کاملاً تغییر میدهد.
در همان دوره، شاخص قیمت دلاری کالاهای صادراتی فقط ۱.۹ درصد افزایش داشته است. حتی در مقیاس سالانه، شاخص دلاری کالاهای صادراتی ۱.۳ درصد کاهش نشان میدهد.
این دو عدد کنار یکدیگر یکی از مهمترین واقعیتهای اقتصاد صادراتی ایران را نشان میدهند:
درآمد ریالی صادرکننده ممکن است بهشدت افزایش پیدا کند، بدون اینکه قدرت قیمتگذاری او در بازار جهانی تقریباً تغییر کرده باشد.
۹۱ درصد رشد؛ اما رشد چه چیزی؟
شاخص قیمت صادراتی را میتوان هم به ریال و هم به دلار محاسبه کرد.
وقتی قیمت ریالی کالای صادراتی بالا میرود، دو عامل میتوانند نقش داشته باشند: تغییر قیمت جهانی کالا و تغییر ارزش ریال.
داده امروز نشان میدهد شاخص ریالی در بهار نسبت به فصل مشابه سال قبل ۹۱.۱ درصد افزایش داشته، در حالی که شاخص دلاری فقط ۱.۹ درصد بالا رفته است.
این فاصله بسیار بزرگ است.
به بیان ساده، صادرکننده ممکن است یک سال قبل کالایی را ۱۰۰ دلار میفروخته و امروز تقریباً همان حوالی بفروشد، اما تعداد ریالی که در مقابل همان دلار دریافت میکند بسیار بیشتر شده باشد.
در حساب بانکی شرکت عدد بزرگتری دیده میشود؛ اما الزاماً شرکت در بازار جهانی قویتر نشده است.
این تفاوت برای تحلیل عملکرد صادرات حیاتی است.
دام «رشد فروش ریالی»
فرض کنید فروش صادراتی شرکتی سال گذشته ۱۰۰۰ میلیارد تومان بوده و امسال به ۱۸۰۰ میلیارد تومان رسیده باشد.
مدیر ممکن است بگوید فروش ۸۰ درصد رشد کرده است.
اما اگر حجم صادرات تقریباً ثابت مانده و قیمت دلاری محصول نیز تغییر چندانی نکرده باشد، بخش بزرگی از رشد فروش فقط حاصل تبدیل ارز است.
این رشد اسمی میتواند در ارزیابی عملکرد مدیران نیز خطا ایجاد کند.
شاخص درستتر برای شرکت صادراتی حداقل سه متغیر جداگانه است:
حجم صادرات،
قیمت متوسط دلاری هر واحد محصول،
و حاشیه سود دلاری یا واقعی.
اگر فقط فروش ریالی دیده شود، تورم و تغییر نرخ ارز میتواند عملکرد واقعی را پنهان کند.
مسئله از سمت هزینهها جدیتر میشود
افزایش درآمد ریالی زمانی به سود بیشتر تبدیل میشود که هزینهها با سرعت کمتری افزایش پیدا کنند.
اگر صادرکننده مواد اولیه، انرژی، دستمزد، حملونقل و سرمایه در گردش را با قیمتهای بالاتر تأمین کند، افزایش نرخ تبدیل ارز ممکن است صرفاً رشد هزینه را جبران کند.
در نتیجه ممکن است شرکتی گزارش کند فروشش ۹۰ درصد بیشتر شده اما سود واقعی آن تقریباً ثابت مانده یا حتی کاهش یافته باشد.
برای همین تحلیل «Export Margin» باید از فروش ریالی جدا شود.
شرکت باید بداند برای هر دلار فروش چند ریال هزینه کرده است.
اگر سال قبل تولید یک دلار کالای صادراتی معادل ۶۰ سنت هزینه داشته و امروز به ۸۵ سنت رسیده باشد، افزایش نرخ ارز الزاماً شرکت را ثروتمندتر نکرده است.
داده فصلی نیز همین پیام را میدهد
مرکز آمار میگوید در بهار ۱۴۰۵ نسبت به زمستان قبل، شاخص قیمت ریالی کالاهای صادراتی ۱۷.۲ درصد و شاخص دلاری آنها ۲.۲ درصد افزایش یافته است.
باز هم بخش اصلی افزایش در واحد پول داخلی اتفاق افتاده است.
این موضوع اهمیت زیادی برای بودجهریزی شرکتها دارد.
اگر مدیر براساس رشد ریالی فروش تصور کند منابع آزاد زیادی در اختیار دارد و تعهدات بلندمدت جدید ایجاد کند، ممکن است چند ماه بعد متوجه شود بخش بزرگی از درآمد اضافی برای جایگزینی مواد اولیه و سرمایه در گردش مورد نیاز است.
بنابراین رشد ریالی صادرات الزاماً به معنای افزایش Cash Available نیست.
کدام صادرکنندگان برندهاند؟
بالاترین منفعت معمولاً نصیب شرکتهایی میشود که درآمد آنها ارزی است ولی بخش عمده هزینهشان ریالی و کمتر وابسته به کالاهای وارداتی است.
در چنین شرکتی افزایش نرخ تبدیل میتواند حاشیه سود را بالا ببرد.
اما هرچه سهم تجهیزات، مواد اولیه یا خدمات خارجی بیشتر شود، این مزیت کاهش مییابد.
صنایع معدنی با ذخایر داخلی، برخی محصولات کشاورزی و بخشی از خدمات صادراتی میتوانند بسته به ساختار هزینه خود از این وضعیت منتفع شوند.
در مقابل، تولیدکنندهای که ماده اولیه خارجی وارد و محصول نهایی صادر میکند ممکن است افزایش هزینه ارزی را تقریباً همزمان با افزایش درآمد تجربه کند.
برای چنین شرکتی نرخ ارز به تنهایی مزیت صادراتی ایجاد نمیکند.
یک خطر دیگر؛ رقابت قیمتی اشتباه
کاهش ارزش پول ملی گاهی صادرکننده را وسوسه میکند که قیمت دلاری خود را کاهش دهد.
منطق ساده است: چون هر دلار ریال بیشتری ایجاد میکند، شرکت تصور میکند میتواند به مشتری خارجی تخفیف بیشتری بدهد.
اما این راهبرد خطرناک است.
اگر شرکت به کاهش پیوسته قیمت دلاری عادت کند، بخشی از مزیت نرخ ارز را به خریدار خارجی منتقل کرده است.
در بلندمدت مشتری با قیمت پایینتر خو میگیرد و زمانی که هزینه تولید افزایش پیدا کند، بازگرداندن قیمت بسیار دشوار خواهد شد.
داده امروز دقیقاً همین هشدار را میدهد: اگر شاخص سالانه قیمت دلاری صادرات ۱.۳ درصد کاهش یافته باشد، افزایش درآمد ریالی را نباید نشانه بهبود قدرت قیمتگذاری خارجی تلقی کرد.
مسئله رابطه مبادله
قیمت صادرات فقط زمانی مهم است که در کنار قیمت واردات دیده شود.
اگر ارزش دلاری کالای صادراتی ثابت باشد اما تجهیزات، فناوری یا مواد اولیه وارداتی گران شوند، کشور برای خرید همان مقدار کالای خارجی مجبور خواهد شد حجم بیشتری صادرات انجام دهد.
در سطح شرکت نیز همین اتفاق رخ میدهد.
یک صادرکننده ممکن است میلیاردها تومان بیشتر درآمد داشته باشد اما برای خرید یک دستگاه تولیدی خارجی همچنان همان تعداد دلار یا حتی بیشتر نیاز داشته باشد.
بنابراین قدرت خرید خارجی شرکت با صورت فروش ریالی آن یکی نیست.
سه سناریو برای صادرکننده
در سناریوی نخست، قیمت دلاری کالاها افزایش پیدا میکند. در این حالت رشد ریالی همراه با رشد واقعی درآمد خارجی خواهد بود و شرایط برای صادرکننده مطلوبتر میشود.
در سناریوی دوم، قیمت دلاری ثابت و نرخ ارز داخلی افزایشی میماند. درآمد ریالی بالا میرود، اما نتیجه نهایی به ساختار هزینه شرکت بستگی دارد.
در سناریوی سوم، قیمت دلاری صادرات کاهش مییابد اما هزینه داخلی همچنان بالا میرود. این سناریو میتواند به فشردهشدن شدید حاشیه سود منجر شود؛ حتی اگر فروش ریالی رکورد بزند.
تصمیم عملی
از این ماه، داشبورد صادرات شرکت را به دو ستون تقسیم کنید:
Performance in Rial و Performance in USD.
برای هر محصول چهار عدد را ثبت کنید:
قیمت متوسط دلاری، حجم صادرات، هزینه تولید به ازای هر دلار فروش و حاشیه سود صادراتی.
سپس عملکرد مدیر صادرات را با این شاخصها بسنجید، نه فقط ارزش ریالی فروش.
ممکن است شرکت روی کاغذ ۹۰ درصد بیشتر بفروشد اما در بازار جهانی تقریباً در همان نقطه سال قبل ایستاده باشد.
عدد امروز مرکز آمار دقیقاً همین را میگوید: صادرات ایران در ریال بسیار گرانتر شده، اما جهان هنوز تقریباً همان قیمت قبلی را میپردازد.